Reforma tributária no loteamento: o que muda na conta da loteadora a partir de 2027
CBS no lugar de PIS e Cofins, redutores sobre o terreno e por lote, créditos sobre a obra e a escolha entre o regime novo e o de transição. Um guia prático para decidir com números, e não no escuro.
Se você já leu nosso artigo sobre a NF-e ABI, sabe que a venda de lotes passa a ter nota fiscal a partir de 1º de dezembro de 2026. Mas o documento é só a parte visível da mudança. A parte que mexe no resultado da loteadora é outra: a forma como a venda do lote será tributada a partir de 2027.
Hoje, a maior parte das loteadoras opera no lucro presumido, recolhendo PIS e Cofins de forma cumulativa, com alíquota somada de 3,65% sobre a receita. É um modelo simples e previsível, em que o imposto pago na obra não gera nenhum abatimento. A reforma tributária, regulamentada pela Lei Complementar 214/2025, troca esse modelo por um sistema de valor agregado, com novos tributos, créditos e mecanismos de redução específicos para imóveis.
Neste guia, explicamos o calendário, como funcionam os redutores, um exemplo numérico de cálculo, o risco de descasamento de caixa e a decisão estratégica que cada empreendimento terá de tomar.
O calendário da mudança
A transição é gradual e se estende até 2033. Para a loteadora, os marcos principais são estes:
Ano | O que acontece |
2026 | Ano de testes. Novos documentos fiscais entram em vigor, incluindo a NF-e ABI em 1º/12/2026. |
2027 | A CBS (federal) substitui PIS e Cofins. É a primeira mudança real na carga sobre a venda de lotes. |
2029 a 2032 | O IBS (estadual e municipal) entra de forma progressiva, substituindo ICMS e ISS. |
2033 | O novo sistema passa a valer integralmente, com a extinção dos tributos antigos. |
Vale lembrar que o lucro presumido, o IRPJ e a CSLL não são extintos pela reforma do consumo. O que muda é a parte do PIS e da Cofins, que dá lugar à CBS e, depois, ao IBS.
A alíquota: menor que a padrão, mas maior que os 3,65%
As operações com imóveis receberam um regime específico na LC 214/2025, com redução de 50% sobre a alíquota padrão do novo IVA. Como a alíquota padrão é estimada em torno de 28%, a referência para a venda de imóveis fica próxima de 14%. Esses percentuais ainda são projeções e serão definidos ao longo da transição.
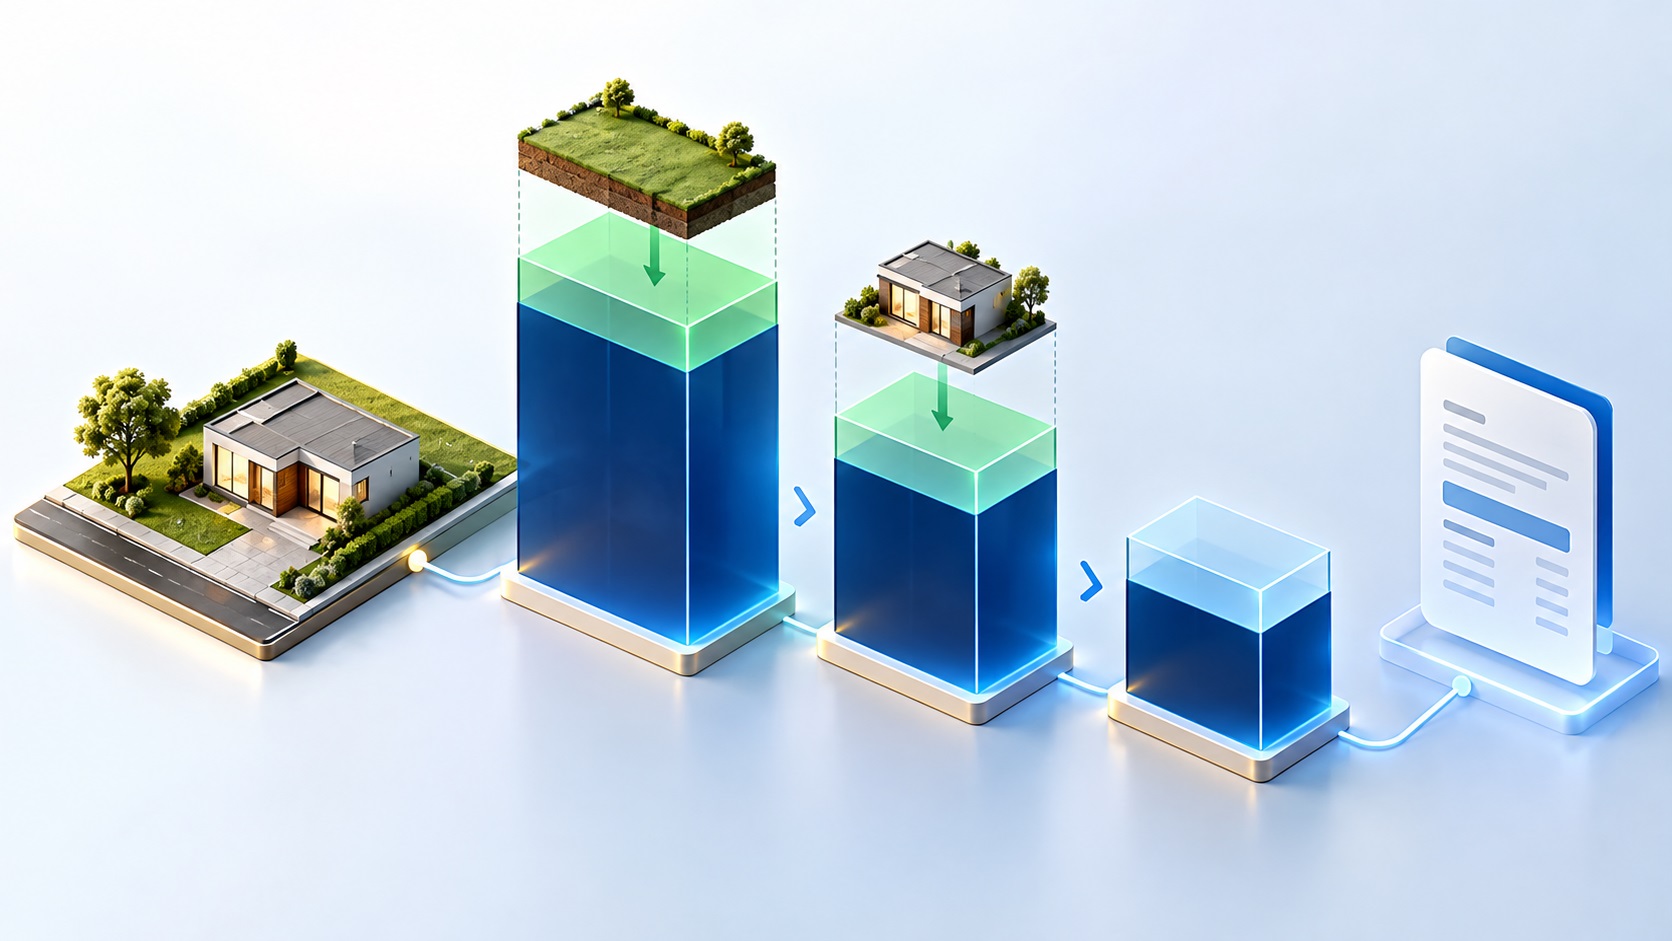
Olhando só esse número, a conta parece assustadora: 14% contra 3,65%. Mas a comparação direta engana, porque no novo sistema a alíquota não incide sobre o valor cheio do lote. Antes dela, entram dois redutores de base de cálculo e, depois, os créditos da obra.
Os dois redutores que mudam a conta
1) Os dois redutores que mudam a conta
A lógica do redutor de ajuste é tributar apenas o valor agregado pela loteadora, e não a terra nua. Por isso, ele permite deduzir da base de cálculo o valor associado ao terreno de cada imóvel.
Para imóveis que a loteadora já possui, a referência considera o custo de aquisição ou o valor de referência do imóvel em 31 de dezembro de 2026. Para imóveis adquiridos a partir de 1º de janeiro de 2027, vale o valor de aquisição corrigido pelo IPCA. O redutor é associado individualmente a cada imóvel do contribuinte.
2) Redutor social: um desconto fixo por lote residencial
O redutor social prevê uma dedução fixa de R$ 30.000 na base de cálculo da venda de lotes residenciais novos, com atualização periódica pelo IPCA. Por ser um valor fixo, ele tem efeito proporcionalmente maior em lotes de menor valor, o que favorece loteamentos populares e de média renda.
Exemplo ilustrativo: como fica a venda de um lote
Para visualizar a lógica, considere um lote residencial vendido por R$ 150.000, em que a fração do terreno corresponde a R$ 25.000. Usamos a alíquota de referência de 14%, apenas para fins didáticos.
Etapa do cálculo | Valor |
Preço de venda do lote | R$ 150.000 |
(−) Redutor de ajuste (fração do terreno) | R$ 25.000 |
(=) Base após redutor de ajuste | R$ 125.000 |
(−) Redutor social | R$ 30.000 |
(=) Base tributável | R$ 95.000 |
IBS + CBS estimados (14%) | R$ 13.300 |
Carga sobre o preço de venda | ≈ 8,9% |
(−) Créditos da obra de infraestrutura | Reduzem o valor a recolher |
Mesmo antes dos créditos, a carga efetiva cai de 14% para menos de 9% nesse exemplo. Quanto maior a obra de infraestrutura e quanto melhor a gestão das notas de fornecedores, maior o crédito disponível para abater o imposto da venda.
Exemplo simplificado e meramente ilustrativo. Alíquotas, regras de transição e enquadramentos devem ser validados com o contador de cada empresa.
Os créditos da obra e o risco do descasamento de caixa
No modelo atual, terraplenagem, pavimentação, redes de água e esgoto, iluminação e drenagem são custo puro. No novo modelo, o IBS e a CBS pagos nessas compras viram crédito, que pode ser abatido do imposto devido nas vendas. É uma mudança positiva, mas que traz um efeito colateral típico do loteamento.
A obra concentra os gastos, e portanto os créditos, nos primeiros anos do empreendimento. Já a venda, em regra parcelada em 10 ou 15 anos, gera o imposto aos poucos, conforme as parcelas são recebidas. O resultado é um descasamento: a loteadora acumula créditos no começo e só consegue consumi-los ao longo de muitos anos. Se não houver outros empreendimentos maduros faturando ao mesmo tempo, parte do capital de giro fica parada em saldo credor.
Por isso, a reforma transforma o planejamento tributário em planejamento de caixa. Saber quanto crédito será gerado, em que ritmo ele será absorvido e como isso afeta cada SPE passa a ser tão importante quanto a velocidade de vendas.
A decisão estratégica: regime novo ou regime de transição?
Para não romper com os negócios já estruturados, a LC 214/2025 criou uma opção de transição para loteamentos. Empreendimentos com registro em cartório até 1º de janeiro de 2029 podem optar por permanecer em um regime que mantém o recolhimento de 3,65% sobre a receita até 31 de dezembro de 2032. Em troca, não há direito a créditos de IBS e CBS sobre os custos da obra.
A escolha não é automática nem única para o grupo: ela deve ser analisada empreendimento por empreendimento, ou SPE por SPE. Estes são os critérios que mais pesam:
Critério | Favorece o regime novo | Favorece a transição (3,65%) |
Obra de infraestrutura | Obra pesada, muitos créditos a aproveitar | Obra leve ou já concluída, poucos créditos |
Estágio do empreendimento | Projeto novo, com a obra ainda pela frente | Projeto maduro, com obra executada no regime antigo |
Perfil do comprador | Empresas que podem tomar crédito na compra | Pessoas físicas, que não aproveitam crédito |
Valor do lote | Lotes populares, em que o redutor social pesa mais | Lotes de alto valor, com pouco ganho nos redutores |
Fluxo de caixa | Grupo com outras receitas para absorver créditos | SPE isolada, com risco de crédito parado |
Um ponto merece atenção comercial: se o comprador for uma empresa (que vai construir galpões, comércio ou condomínios, por exemplo), o regime de transição impede que ele tome crédito na aquisição. Isso pode tornar o lote menos competitivo para investidores corporativos.
Atenção também para quem loteia como pessoa física
A reforma prevê que pessoas físicas que operem com habitualidade e tenham receitas acima de R$ 240 mil por ano com loteamentos possam ser enquadradas como contribuintes do IBS e da CBS. É uma mudança relevante para proprietários de terra que lotearam diretamente, sem constituir empresa, e que precisam avaliar a estrutura antes de 2027.
O que a loteadora deve fazer agora
- Mapear todos os empreendimentos e SPEs: data de registro, estágio da obra, estoque de lotes e carteira a receber de cada um.
- Organizar o custo dos terrenos até 31/12/2026: documentação de aquisição das glebas e rateio por lote, base do redutor de ajuste.
- Simular os dois regimes por empreendimento: carga efetiva, créditos de obra e efeito no caixa ao longo dos anos de recebimento.
- Revisar a precificação: tabelas de venda de 2027 em diante precisam refletir a nova carga, sobretudo em lotes de maior valor.
- Estruturar a gestão de créditos: notas de fornecedores de obra corretamente emitidas, escrituradas e vinculadas ao empreendimento.
- Separar a contabilidade por empreendimento: cada SPE com seu saldo credor, seus redutores e sua apuração.
- Definir a decisão de regime com o contador: antes do primeiro recolhimento de CBS, em 2027.
Como o Sistema SGL apoia essa transição
A reforma exige justamente o que um ERP especializado em loteamento já organiza: cada lote com seu cadastro, seu contrato e sua carteira de recebíveis, separados por empreendimento. É essa base que permite calcular redutores por unidade, acompanhar o recebimento das parcelas que geram o imposto e simular cenários por SPE.
O SGL está sendo preparado para as mudanças da reforma tributária, incluindo os novos documentos fiscais e os ajustes operacionais do setor de loteamentos.
Perguntas frequentes
Quando a reforma tributária começa a pesar para as loteadoras?
Em 2027, quando a CBS substitui PIS e Cofins. O IBS entra gradualmente entre 2029 e 2032, e o sistema fica completo em 2033.
A venda de lotes vai pagar 28% de imposto?
Não. Imóveis têm regime específico, com redução de 50% sobre a alíquota padrão, o que leva a referência para perto de 14%. Além disso, a base de cálculo é reduzida pelo redutor de ajuste e, nos lotes residenciais novos, pelo redutor social.
O que é o redutor social do lote?
É uma dedução fixa de R$ 30.000 na base de cálculo da venda de lotes residenciais novos, atualizada pelo IPCA.
O que é o redutor de ajuste?
É a dedução do valor associado ao terreno, para que o imposto incida sobre o valor agregado pela loteadora, e não sobre a terra nua.
Posso continuar pagando 3,65%?
Loteamentos registrados até 1º de janeiro de 2029 podem optar pelo regime de transição até o fim de 2032, sem direito a créditos sobre a obra. A conveniência depende de cada empreendimento.
Pessoa física que loteia também é afetada?
Pode ser. Quem opera com habitualidade e tem receita anual acima de R$ 240 mil com loteamentos pode ser enquadrado como contribuinte do IBS e da CBS.
Este conteúdo tem caráter informativo e não substitui a orientação do seu contador ou consultor tributário. Alíquotas citadas são projeções, e a regulamentação da reforma ainda pode receber ajustes.
Fontes consultadas
- Emenda Constitucional nº 132/2023 e Lei Complementar nº 214/2025 (arts. 252 e seguintes, 257, 259 e 485).
- NetCPA — Reforma tributária e loteamentos: novo modelo fiscal e riscos para o setor.
- Omie — Reforma tributária no setor imobiliário: impacto nos loteamentos urbanos (jul/set 2026).
- Câmara dos Deputados — GT da regulamentação (PLP 68/2024), apresentação da AELO sobre o setor de loteamentos.
- Capital Aberto — Reforma tributária altera panorama do setor imobiliário.
Deixe um comentário