NF-e ABI no loteamento: o que muda na venda de lotes a partir de 1º de dezembro
Uma nota por lote vendido, e não uma nota por parcela. Entenda o que a nova nota fiscal de alienação de imóveis exige da sua loteadora e como se preparar nas próximas semanas.
Durante décadas, vender um lote no Brasil nunca exigiu nota fiscal. A operação se apoiava no contrato de compra e venda, na escritura, no registro em cartório e no ITBI. Com a reforma tributária, esse modelo ganha uma nova camada obrigatória: a NF-e ABI, a Nota Fiscal Eletrônica de Alienação de Bens Imóveis, também chamada de modelo 77.
A data já está definida. O Ato Conjunto RFB/CGIBS nº 4, publicado em 31 de julho de 2026, colocou a NF-e ABI na terceira onda de obrigatoriedade dos novos documentos fiscais, com início em 1º de dezembro de 2026. Para loteadoras, que costumam ter centenas ou milhares de contratos ativos por empreendimento, a mudança é operacional antes de ser tributária: quem não tiver o cadastro dos lotes organizado e o processo de emissão testado vai sentir o impacto primeiro.
Neste artigo, reunimos o que a loteadora precisa saber agora: o que é a nota, quem emite, o que ela exige, a dúvida mais comum do setor (a nota por parcela) e um plano de preparação para as semanas que faltam.
O que é a NF-e ABI (modelo 77)
A NF-e ABI é o documento fiscal eletrônico que formaliza a transferência onerosa de um imóvel, ou seja, a passagem da propriedade mediante pagamento. Ela foi criada no âmbito da Lei Complementar 214/2025, que regulamenta o IBS e a CBS, os novos tributos sobre o consumo. Como a venda de imóvel passa a ser fato gerador desses tributos, ela passa também a precisar de um documento fiscal próprio.
Tecnicamente, a nota segue o mesmo padrão das notas eletrônicas que o mercado já conhece: arquivo XML assinado com certificado digital ICP-Brasil, transmitido ao ambiente nacional e autorizado com uma chave de acesso de 44 dígitos. Existe ainda uma representação impressa auxiliar, o DANFE-ABI, que serve para consulta, mas não substitui a nota.
Estão no escopo do modelo 77 a compra e venda de lotes e demais imóveis, a permuta (com ou sem torna), a dação em pagamento e a cessão onerosa de direitos sobre imóvel. Ficam de fora operações sem preço, como doação e herança.
O cronograma: onde a venda de lotes se encaixa
A implantação dos documentos da reforma foi dividida em ondas. Para a loteadora, duas delas importam diretamente: a primeira, que já está valendo para as notas que a empresa emite e recebe no dia a dia (como compras e serviços de infraestrutura), e a terceira, que traz a nota da venda do lote.
Onda | Início | O que passa a valer |
1ª | 03/08/2026 | Campos de IBS e CBS na NF-e, no CT-e e na NF3e |
2ª | 01/10/2026 | NFS-e nacional e NFCom |
3ª | 01/12/2026 | NF-e ABI (modelo 77), NFS-e de locação e outros documentos setoriais |
4ª | 01/01/2027 | Documentos de importação e operações residuais |
Fonte: Ato Conjunto RFB/CGIBS nº 4/2026, conforme cronograma consolidado divulgado por portais contábeis.
Os ambientes técnicos já estão disponíveis: o de testes (homologação) abriu em abril de 2026 e o de produção, em maio. Ou seja, já é possível validar o processo de emissão antes de a obrigação começar.
Quem emite a nota: a loteadora
A regra é simples: emite a NF-e ABI quem vende, o chamado alienante. Não é o comprador, nem o cartório, nem o banco. No loteamento, isso significa a loteadora ou a SPE titular do empreendimento.
Esse ponto tem uma consequência prática que costuma passar despercebida. Grupos que operam com várias SPEs, uma para cada loteamento, precisarão de certificado digital e de rotina de emissão em cada CNPJ que vende lotes. Pessoas físicas que loteiam com habitualidade também podem ser alcançadas pelas regras do IBS e da CBS, e devem avaliar o enquadramento com o contador.
A dúvida mais comum: vou ter que emitir uma nota a cada parcela?
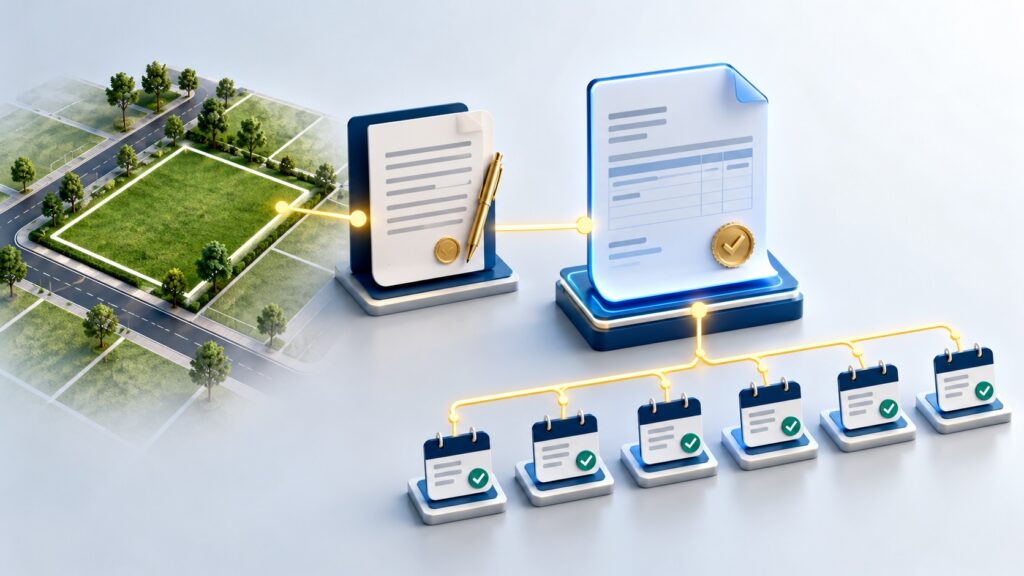
Não. Essa é provavelmente a maior confusão do setor neste momento, e ela tem duas origens.
A primeira é a mistura entre documentos diferentes. A venda de um lote usa a NF-e ABI. Já a locação, a cessão onerosa e o arrendamento de imóveis passam a ser documentados pela NFS-e nacional, com códigos próprios. Notícias sobre a nota de aluguel ou sobre ajustes na NFS-e frequentemente são lidas como se valessem para a venda de lotes, e não valem.
A segunda origem é o próprio modelo de negócio do loteamento. Como a venda é parcelada por anos, muita gente imagina que cada boleto vai gerar uma nota. Pelas orientações divulgadas até agora, a nota acompanha a operação de venda, e não cada pagamento. O ambiente nacional foi desenhado para receber, no futuro, eventos vinculados à nota original, como registros de pagamento e aditivos contratuais. Nesta primeira fase, o evento disponível é o cancelamento.
O que a nota exige do cadastro do seu loteamento
É aqui que mora o trabalho real. Diferente de uma nota de mercadoria, a NF-e ABI precisa identificar o imóvel com precisão. Entre as informações exigidas pelo leiaute estão:
- Cartório de Registro de Imóveis responsável pelo lote;
- Número da matrícula (ou da transcrição);
- CIB, o Código de Identificação do Imóvel, quando disponível;
- Endereço completo do bem;
- Classificação tributária da operação e os grupos de IBS e CBS, incluindo a indicação do redutor de ajuste previsto no regime específico de bens imóveis.
Em muitas loteadoras, esses dados estão espalhados entre contratos em PDF, planilhas do jurídico e o sistema comercial. Um lote sem matrícula individualizada no cadastro, ou com endereço divergente do registro, vira um problema no momento da emissão. Por isso, o saneamento cadastral é o primeiro passo, e o mais demorado.
Dezembro de 2026 ou 2027: quando a mudança pesa no caixa?
Vale separar duas coisas. A obrigação de emitir o documento começa em 1º de dezembro de 2026. Já a cobrança efetiva de CBS sobre as operações começa em 2027, quando ela substitui PIS e Cofins, e o IBS entra gradualmente a partir de 2029, até a extinção dos tributos atuais em 2033.
Também há um período de tolerância: penalidades ligadas ao preenchimento dos campos de IBS e CBS estão suspensas até o quarto mês após a publicação dos regulamentos desses tributos. Isso não elimina a obrigação, mas indica que o fim de 2026 é o momento de ajustar o processo com menor risco. Quem deixar para testar em 2027 vai aprender sob pressão.
O impacto tributário em si, como a escolha de regime, o uso do redutor de ajuste e do redutor social e o efeito sobre o lucro presumido, é tema do nosso próximo artigo sobre a reforma tributária nos loteamentos.
Checklist: o que a loteadora deve fazer antes de 1º de dezembro
- Sanear o cadastro de lotes: matrícula, cartório, CIB e endereço de cada unidade, em um único lugar confiável e conciliado com o registro.
- Mapear os CNPJs vendedores: listar todas as SPEs e empresas que vendem lotes e providenciar ou renovar o certificado digital de cada uma.
- Definir o enquadramento com o contador: classificação tributária de cada tipo de operação (venda, permuta, cessão de direitos) e o regime a adotar.
- Revisar o fluxo comercial: em que momento da venda a nota será emitida, quem aprova e como ela se vincula ao contrato.
- Testar em homologação: emitir notas de teste no ambiente nacional, que já está aberto, antes da obrigatoriedade.
- Organizar a guarda dos XMLs: o arquivo eletrônico passa a ser a prova fiscal da operação e precisa ser armazenado e consultável por contrato.
- Preparar o time: comercial, financeiro e jurídico precisam entender a nova etapa, inclusive para responder às dúvidas dos compradores.
Como o Sistema SGL está se preparando
O Sistema SGL é um ERP desenvolvido especificamente para loteadoras, com contrato, carteira de recebíveis e cadastro de lotes integrados em um mesmo ambiente. Essa integração é justamente o que a NF-e ABI exige: a nota depende de dados do lote, do contrato e da operação, e a tendência é que os eventos futuros dependam também dos recebimentos.
O SGL está sendo preparado para as mudanças da reforma tributária, incluindo a emissão das notas fiscais da venda de lotes e os ajustes fiscais e operacionais do setor.
Perguntas frequentes
O que é a NF-e ABI?
É a Nota Fiscal Eletrônica de Alienação de Bens Imóveis, modelo 77, criada no âmbito da Lei Complementar 214/2025. Ela documenta a venda, a permuta, a dação em pagamento e a cessão onerosa de imóveis, incluindo lotes.
Quando a NF-e ABI passa a ser obrigatória?
Em 1º de dezembro de 2026, conforme o Ato Conjunto RFB/CGIBS nº 4/2026.
A loteadora precisa emitir uma nota para cada parcela?
Não. A nota acompanha a operação de venda do lote. Pagamentos e aditivos tendem a ser registrados futuramente como eventos vinculados à nota original.
Quem emite a nota: a loteadora ou o comprador?
A loteadora, ou a SPE titular do empreendimento, como vendedora (alienante). O comprador não emite a nota.
A NF-e ABI substitui a escritura ou o ITBI?
Não. Escritura, registro e ITBI continuam existindo. A nota é uma camada fiscal adicional.
Loteamento com locação de imóveis usa a mesma nota?
Não. Locação, cessão onerosa e arrendamento usam a NFS-e nacional, com códigos específicos, também a partir de 1º de dezembro de 2026.
Este conteúdo tem caráter informativo e não constitui recomendação de investimento. Consulte profissionais jurídicos e contábeis antes de comprar imóveis no exterior.
Fontes consultadas
- Lei Complementar nº 214/2025 (regulamentação do IBS e da CBS).
- Ato Conjunto RFB/CGIBS nº 4, de 30/07/2026 (cronograma de obrigatoriedade dos documentos fiscais).
- Contmatic Simplifique — guia NF-e ABI modelo 77 (set/2026).
- Contábeis / Contadores CNT — NF-e ABI no loteamento: nota por parcela? (jul/2026).
- NetCPA — Reforma tributária e loteamentos: novo modelo fiscal e riscos para o setor.
Deixe um comentário